2026年9月のキャンペーン
\買い物するなら10日がお得!/
楽天の買い物で1%還元!ポイ活デビューならこれ!
 とっこ
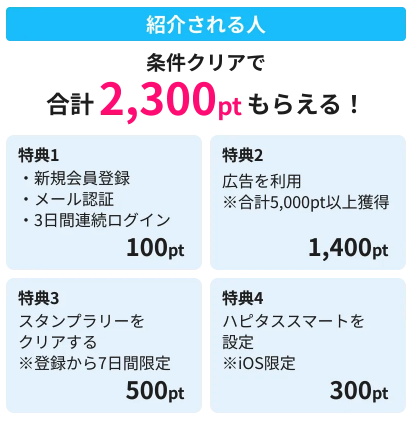
9月に新規登録の特典が4つもあってお得!
2026年9月のキャンペーン
\買い物するなら10日がお得!/
楽天の買い物で1%還元!ポイ活デビューならこれ!
とっこ9月に新規登録の特典が4つもあってお得!
2026年9月のキャンペーン
\買い物するなら10日がお得!/
楽天の買い物で1%還元!ポイ活デビューならこれ!
とっこ9月に新規登録の特典が4つもあってお得!
セブン‐イレブンで買い物をするとき、「どの支払い方法を選べば一番お得なの?」と迷う人も多いのではないでしょうか。
セブン‐イレブンでは、クレジットカードだけでなく、nanaco、PayPay、楽天ペイ、d払い、au PAYなど、さまざまなキャッシュレス決済を利用できます。
ただし、お得度は決済方法によって大きく異なります。
さらにセブン‐イレブンでは、
といった方法を組み合わせることで、通常より大幅にお得に買い物できます。
2026年現在、特に注目したいのがOliveフレキシブルペイとセブンカード・プラスです。
条件を満たすと、どちらもセブン‐イレブンで最大11%相当の還元を狙えます。
この記事では、セブン‐イレブンで利用できる支払い方法を比較しながら、普段の買い物をできるだけお得にする方法を詳しく解説します。
セブン‐イレブンで還元率を重視するなら、2026年現在は次の2つが有力候補です。
どちらも条件を満たすことで最大11%相当まで還元率を高められます。
主な特徴を比較すると次のとおりです。
| 支払い方法 | セブン‐イレブンでの還元 | 特徴 |
|---|---|---|
| Oliveフレキシブルペイ | 最大11% | Vポイントを貯めたい人向け |
| 三井住友カード ゴールド(NL)など | 最大10% | すでに三井住友カードを持っている人向け |
| セブンカード・プラス | 最大11% | nanaco・セブン&アイをよく使う人向け |
| nanaco | 基本0.5%程度 | 支払いが簡単・ボーナスポイント商品あり |
| 一般的な1%還元クレカ | 1%程度 | 条件が少なくシンプル |
| 楽天ペイなど | サービスの条件による | キャンペーン時に有力 |
| 現金 | 決済による還元なし | 還元率重視なら不利 |
ただし、Oliveの最大11%とセブンカード・プラスの最大11%では、達成条件や貯まるポイントが異なります。
そのため、Vポイントを貯めているならOlive、nanacoやセブン&アイを頻繁に利用するならセブンカード・プラスという選び方がおすすめです。
また、セブン‐イレブンアプリにはクーポンやセブンマイルがあります。
カードだけで考えるのではなく、アプリ+高還元決済を基本にするのがセブン‐イレブン攻略のポイントです。
セブン‐イレブンはキャッシュレス決済への対応が充実しています。
普段使っているクレジットカードやスマホ決済をそのまま利用できるケースも多いでしょう。
セブン‐イレブンでは主要な国際ブランドのクレジットカードを利用できます。
特にポイント還元率を重視する場合は、
などが候補です。
セブン‐イレブンでは対象の三井住友カードに独自のポイントアップが設定されているため、一般的な1%還元カードとの差が大きくなっています。
セブン‐イレブンでは次のようなバーコード決済を利用できます。
などです。
通常時の還元率ではOliveなどの高還元クレジットカードが有利ですが、PayPayや楽天ペイなどでキャンペーンが行われているときは逆転することがあります。
普段は高還元カード、キャンペーン時はバーコード決済という使い分けもおすすめです。
セブン‐イレブンを代表する電子マネーがnanacoです。
セブン‐イレブンなど対象店舗でnanacoを使って支払うと、基本的に200円税抜ごとに1nanacoポイントが貯まります。
還元率だけを見ると突出して高いわけではありません。
一方で、対象商品をnanacoで購入すると通常ポイントとは別にボーナスポイントがもらえる商品があります。
そのため、nanacoは「すべての買い物で一番お得」というより、ボーナスポイント対象商品などで使い分けると効果的です。
セブン‐イレブンでは、交通系電子マネーなど複数の電子マネーにも対応しています。
Suicaなどを日常的に利用している人にとっては便利ですが、お得度はチャージ方法や利用しているクレジットカードによって変わります。
単純にセブン‐イレブンで高還元を狙うのであれば、Oliveやセブンカード・プラスのほうが分かりやすいでしょう。
もちろん現金でも買い物できます。
ただし、現金そのものにはクレジットカードのような決済ポイントがありません。
セブン‐イレブンを頻繁に利用するのであれば、キャッシュレス決済へ切り替えるだけでも年間のお得額に差が生まれます。
とっこ基本的にどの決済手段も使えるけど、還元率が違うのでなるべくお得なものを使いたいところです
Vポイントを利用している人に特におすすめしたいのがOliveフレキシブルペイです。
セブン‐イレブンは、通常の対象コンビニ・飲食店よりもさらに高い還元率が設定されています。
2026年2月から、Oliveフレキシブルペイのクレジットモードを対象店舗でスマホのタッチ決済に利用すると8%還元となっています。
さらにセブン‐イレブンでは、所定の条件を満たすことで3%分が追加され、最大11%相当となります。
追加される3%のうち0.5%分は、セブン‐イレブンアプリの会員コードを提示することで貯まるセブンマイルです。
セブンマイルはVポイントなどへ交換できます。
つまり、セブン‐イレブンでは単純にOliveをタッチするだけで終わらせるのではなく、セブン‐イレブンアプリと組み合わせることが重要です。
仮に毎月セブン‐イレブンで5,000円使い、11%相当の還元を受けられた場合、5,000円×11%=550円相当となります。
年間では、550円×12カ月=6,600円相当です。
一般的な1%還元カードなら同じ年間6万円の利用で600円相当なので、単純計算では年間6,000円もの差になります。
コンビニは1回の支払額こそ小さいものの、頻繁に利用する人ほどカード選びの影響が大きくなります。
注意したいのが、Oliveの高還元には支払い方法の条件があることです。
対象となるのは、スマホに設定したVisaのタッチ決済またはMastercardタッチ決済です。
次のような支払い方では、高還元の対象になりません。
三井住友カード公式でも、これらは対象外と案内されています。Oliveを持っていても、カードそのものをタッチすると同じ還元率にはならないため注意しましょう。
とっこスマホ経由でクレカのタッチ決済をする。これ以外の方法はNGです
Oliveフレキシブルペイには、クレジットモードやデビットモードなど複数の支払いモードがあります。
高還元を狙うならクレジットモードを利用します。
2026年2月以降、対象のコンビニ・飲食店でOliveクレジットモードをスマホのタッチ決済に利用した場合は8%、デビットモードでは1.5%が基本となっています。
セブン‐イレブンへ行く前に、支払いモードを確認しておきましょう。
すでに三井住友カード ゴールド(NL)を持っている人なら、セブン‐イレブンのためだけに別のカードを作らなくても十分高還元を狙えます。
Oliveとの差はありますが、最大10%は非常に高い還元率です。
Olive以外の対象三井住友カードでは、対象コンビニ・飲食店の基本還元が7%です。
セブン‐イレブンで所定の条件を満たすと、追加3%分を含めて最大10%相当になります。
三井住友カード ゴールド(NL)もこの仕組みを利用できます。
Oliveが最大11%、ゴールド(NL)などが最大10%なので、差は1ポイントです。
ゴールド(NL)は、年間利用額に応じた継続特典を狙って利用している人も多いカードです。
日常のコンビニ利用もカードへ集約すれば、年間利用額を積み上げやすくなります。
すでにゴールド(NL)をメインカードとして使っているなら、セブン‐イレブンアプリを提示→ゴールド(NL)をスマホタッチという使い方で十分でしょう。
1%の差のためだけにカード管理を複雑にする必要はありません。
もう一つ強力なのが、セブン&アイグループのクレジットカード「セブンカード・プラス」です。
2024年11月からセブン‐イレブンでのポイント還元が大幅に強化され、現在は条件を満たすことで最大11%還元を狙えます。
セブンカード・プラスを7iDへ登録すると、セブン‐イレブンで最大10%相当の還元対象となります。
公式サイトでは、最大10%の内訳としてnanacoポイント9.5%とセブンマイル0.5%が案内されています。
セブンカード・プラスという名前から、「nanacoへチャージして支払うカード」という印象を持つ人もいるかもしれません。
しかし、現在はセブン‐イレブンでクレジットカードとして直接利用すること自体に大きなメリットがあります。
さらに、セブンカード・プラスの利用代金引き落とし口座をセブン銀行に設定すると、nanacoポイントが+1%となります。
これにより、nanacoポイントなど最大10%相当+1%=最大11%相当を狙えます。
セブン銀行口座までセットで利用できる人には、かなり強力な組み合わせです。
セブンカード・プラスは年会費永年無料です。
セブン‐イレブンだけでなく、イトーヨーカドーなどセブン&アイグループを頻繁に利用している人なら、専用カードとして持つ選択肢もあります。
最大還元率だけを見ると、どちらも11%です。
そのため、単純な数字では優劣をつけにくく、普段使っているポイントやサービスで選ぶのがおすすめです。
Oliveがおすすめなのは次のような人です。
Oliveのメリットは、セブン‐イレブン以外でも高還元を狙えることです。
「セブンだけのためにカードを作りたくない」という人にも向いています。
とっこ私はまさにこの考えだったのでOliveを使っています
セブンカード・プラスがおすすめなのは次のような人です。
セブンカード・プラスはセブン&アイ経済圏との相性がよいカードです。
セブン銀行を引き落とし口座に設定できるなら、最大11%の条件も狙いやすくなります。
セブン‐イレブンでお得に買い物をするなら、カードより先に用意しておきたいのがセブン‐イレブンアプリです。
アプリには、決済とは別のお得な機能があります。
セブン‐イレブンアプリの会員コードを提示して対象商品を購入すると、セブンマイルが貯まります。
貯めたマイルは、nanacoポイントやVポイントなどの特典へ交換できます。
つまり、アプリ提示によるマイルとクレジットカードなどの決済ポイントを組み合わせられます。
支払い方法だけに注目してアプリを提示し忘れると、その分のお得を逃してしまいます。
セブン‐イレブンアプリでは、会員向けのお得なクーポンが配信されます。
普段の買い物状況に応じたクーポンやアプリ限定キャンペーンなどもあります。
数%のポイント還元よりも、数十円引きのクーポンのほうがお得になるケースも少なくありません。
例えば300円の商品で30円引きクーポンを利用できれば、その時点で10%引きです。
さらに高還元カードで支払えば、クーポンとポイント還元の両方を受けられます。
セブン‐イレブンアプリのクーポンは、会計後に適用することができません。
利用する場合は支払い前にクーポン画面を提示します。
レジ前で慌てないためにも、商品をレジへ持っていく前にアプリを確認しておきましょう。
セブン‐イレブンといえばnanacoを思い浮かべる人も多いでしょう。
しかし、2026年現在は「セブンで買うならとりあえずnanacoが一番お得」とは言えません。
通常還元ではOliveやセブンカード・プラスのほうが高くなるケースがあります。
セブン‐イレブンなどでnanacoを利用すると、基本的に200円税抜ごとに1nanacoポイントが貯まります。
単純な基本還元だけで比較すれば、高還元クレジットカードとの差は大きくなります。
そのため、通常商品の支払いをすべてnanacoに統一する必要はありません。
一方、nanacoには独自のボーナスポイントがあります。
セブン‐イレブンの対象商品をnanacoで全額支払うと、通常ポイントとは別に所定のボーナスポイントが付与されます。
例えば、300円程度の商品に数十ポイントのボーナスが設定されていれば、高還元カードよりもnanacoのほうがお得になる可能性があります。
そのため、
という使い分けがおすすめです。
PayPay、d払い、au PAYなどもセブン‐イレブンで利用できます。
これらは通常還元だけでなく、期間限定キャンペーンまで含めて考えるのがポイントです。
バーコード決済では、
などが実施されることがあります。
例えば期間限定で10%、20%相当が還元されるのであれば、通常時のクレジットカードよりお得になる可能性があります。
基本はOliveやセブンカード・プラスを利用し、強いキャンペーンがあるときだけPayPayなどへ切り替えると効率的です。
セブン‐イレブンでは、決済方法だけを変えるより、クーポンやアプリを組み合わせたほうがお得になります。
普段から次の流れを習慣にしておくとよいでしょう。
Vポイント派なら、
セブン‐イレブンアプリのクーポンを確認
↓
対象クーポンをセット
↓
セブン‐イレブンアプリの会員コードを提示
↓
Oliveクレジットモードをスマホのタッチ決済で利用
という流れがおすすめです。
所定の条件を満たせば最大11%相当を狙いながら、クーポンによる値引きも受けられます。
すでに三井住友カード ゴールド(NL)を持っているなら、セブン‐イレブンアプリ提示→ゴールド(NL)のスマホタッチ決済を基本にしましょう。
条件を満たすことで最大10%相当となります。
Oliveとの差は1%なので、ゴールド(NL)をメインカードにしている人なら十分に高還元です。
とっこOliveもゴールドNLもスマホタッチ決済でお得になる店はセブンだけではないので、メイン利用にして、基本的にこのカードでスマホ決済で払うとするのがよいと思います
nanaco派なら、
セブンカード・プラスを7iDへ登録
↓
可能なら引き落とし口座をセブン銀行にする
↓
セブン‐イレブンでセブンカード・プラスを利用
という形がおすすめです。
7iDへの登録で最大10%、セブン銀行口座の設定による+1%を加えると最大11%相当となります。
コンビニは1回の利用金額が小さいため、還元率の違いを実感しにくいかもしれません。
そこで、毎月5,000円、年間6万円をセブン‐イレブンで利用すると仮定して比較してみます。
| 支払い方法 | 還元率の目安 | 月間 | 年間 |
|---|---|---|---|
| Olive | 最大11% | 550円相当 | 6,600円相当 |
| セブンカード・プラス | 最大11% | 550円相当 | 6,600円相当 |
| ゴールド(NL)など | 最大10% | 500円相当 | 6,000円相当 |
| 一般的な1%カード | 1% | 50円相当 | 600円相当 |
| nanaco基本還元のみ | 約0.5% | 約25円相当 | 約300円相当 |
| 現金 | 0% | 0円 | 0円 |
※比較しやすくするため単純計算した概算です。実際にはポイント計算単位や対象外商品、各サービスの条件があります。
11%と1%では年間約6,000円の差です。
毎朝コーヒーを買う、昼食を買うなど、セブン‐イレブンを日常的に利用している人ほど支払い方法を見直す効果が大きくなります。
ポイント還元率だけを追いかけるより、クーポンを併用したほうが大きく節約できる場合があります。
セブン‐イレブンアプリを普段からチェックしておきましょう。
例えば200円の商品で20円引きクーポンを使えば10%引きです。
そこに高還元クレジットカードのポイントまで加わります。
還元率を1%高くするより、対象商品の20円・30円引きクーポンを使うほうが効果が大きいこともあります。
「どのカードを使うか」だけでなく「使えるクーポンがないか」まで確認するのがおすすめです。
セブン‐イレブンアプリでは通常のクーポンだけでなく、アプリ限定キャンペーンも実施されています。
対象商品を一定数購入すると特典がもらえる企画などもあるため、同じ商品を何度も購入する人ほど活用しやすいでしょう。
対象商品を複数購入すると割引になるキャンペーンなどが開催されることがあります。
普段から購入する飲料やお菓子などが対象になっている場合は有効です。
ただし、キャンペーンのために不要な商品を買ってしまっては節約になりません。
あくまで元々購入する予定だった商品が対象になっている場合に利用しましょう。
還元率が高い支払い方法でも、使い方を間違えると想定したポイントが付かない場合があります。
特に三井住友カードとセブンカード・プラスには注意したい条件があります。
Oliveやゴールド(NL)の高還元を狙う場合、カード現物のタッチ決済は対象外です。
スマートフォンへカードを設定し、スマホのVisaのタッチ決済またはMastercardタッチ決済として支払います。
カードを持っているだけでは最大還元率にならないので注意しましょう。
スマートフォンへ三井住友カードを設定していても、iDとして決済すると高還元の対象になりません。
「スマホを使ったから対象」とは限らない点が重要です。
支払い時にはクレジットカードを選択し、タッチ決済として利用します。
セブンカード・プラスの高還元を利用するためには、7iDとの連携が重要です。
利用前に登録を済ませておきましょう。
カードを作っただけで自動的に最大11%になるわけではありません。
すべての商品やサービスが同じ還元条件になるとは限りません。
例えばセブンカード・プラスの高還元施策では、たばこなど一部対象外があります。
また、バーコード決済では収納代行、切手・印紙、各種金券、電子マネーへのチャージなど、利用できない商品・サービスがあります。
公共料金などを支払う場合は、通常の買い物とは別に考えましょう。
セブン‐イレブンには複数の高還元ルートがあるため、自分に合ったものを選ぶことが大切です。
よくある疑問をまとめました。
2026年現在、最大還元率ではOliveフレキシブルペイとセブンカード・プラスがともに最大11%相当を狙えます。
ただし条件が異なります。
Vポイントを中心に貯めたいならOlive、nanacoポイントやセブン&アイグループを中心に利用するならセブンカード・プラスがおすすめです。
お得です。
対象の条件を満たせば、セブン‐イレブンで最大10%相当を狙えます。
すでにゴールド(NL)を持っているなら、Oliveとの差は1%なのでそのまま利用しても十分でしょう。
通常のnanaco支払いだけで考えると、一番還元率が高いとは限りません。
nanacoは基本的に200円税抜ごとに1ポイントですが、Oliveやセブンカード・プラスでは条件を満たすことで最大10%以上を狙えます。
ただし、nanacoボーナスポイント対象商品ではnanacoが有利になることがあります。
利用できます。
セブン‐イレブンは楽天ペイのバーコード決済に対応しており、楽天ペイの条件に応じて楽天ポイントも獲得できます。
楽天ペイで大型キャンペーンが行われている場合は、高還元カードと比較して使い分けましょう。
利用できます。
PayPayはセブン‐イレブンで利用できるバーコード決済の一つです。
通常時だけでなく、PayPay側のキャンペーンも含めてお得度を比較するとよいでしょう。
セブン‐イレブンを定期的に利用するならおすすめです。
アプリを提示することでセブンマイルを貯められるほか、クーポンやアプリ限定キャンペーンも利用できます。
特にOliveなどでセブン‐イレブンの高還元を狙う場合は、アプリとの組み合わせが重要です。
貯めたセブンマイルは、nanacoポイントやVポイントなど、さまざまな特典へ交換できます。
セブン‐イレブンアプリを提示して買い物するだけで貯められるため、決済方法にかかわらず活用しておきましょう。
セブンマイルは、対象の買い物でセブン‐イレブンアプリの会員コードを提示することで貯める仕組みです。
そのため、決済方法だけではなくアプリ提示の有無がポイントになります。
ただし、現金払いではクレジットカードなどの決済ポイントが付かないため、お得度を高めるならキャッシュレス決済との組み合わせがおすすめです。
セブン‐イレブンでお得に買い物をするなら、支払い方法だけでなくセブン‐イレブンアプリまでセットで考えましょう。
2026年現在、特に注目したいのがOliveフレキシブルペイとセブンカード・プラスです。
Oliveでは、クレジットモードをスマホのタッチ決済で利用し、セブン‐イレブン向けの条件を満たすことで最大11%相当を狙えます。
セブンカード・プラスも7iDへ登録することで最大10%、さらに利用代金の引き落とし口座をセブン銀行に設定すると最大11%相当です。
どちらを選ぶか迷ったら、
と考えると分かりやすいでしょう。
すでに三井住友カード ゴールド(NL)を持っている人なら、条件を満たすことで最大10%相当を狙えるため、そのまま利用しても十分お得です。
また、カードだけでなくセブン‐イレブンアプリも忘れてはいけません。
アプリを利用すると、
といったメリットがあります。
基本的には、
セブン‐イレブンアプリでクーポンを確認
↓
会員コードを提示
↓
Oliveなど高還元の支払い方法を利用
という流れを習慣にするのがおすすめです。
一方で、PayPayや楽天ペイなどで大型キャンペーンが開催されているときや、nanacoのボーナスポイント対象商品を購入するときは、別の支払い方法がお得になることもあります。
そのため、
と使い分ければ、セブン‐イレブンで効率よくポイントや割引を獲得できます。
1回あたりの差は数十円でも、毎日のようにセブン‐イレブンを利用するなら年間では数千円単位の差になります。
まずはセブン‐イレブンアプリを用意し、自分が普段貯めているポイントに合わせて支払い方法を選んでみましょう。
ローソンも利用する方は以下の記事も参考にしてください。
2026年9月のキャンペーン
\買い物するなら10日がお得!/
楽天の買い物で1%還元!ポイ活デビューならこれ!
とっこ9月に新規登録の特典が4つもあってお得!
コメント